https://sputnikportal.rs/20261031/slucaj-oduzimanja-dozvole-alta-banci-sta-to-znaci-za-gradjane-i-privredu-1205138799.html
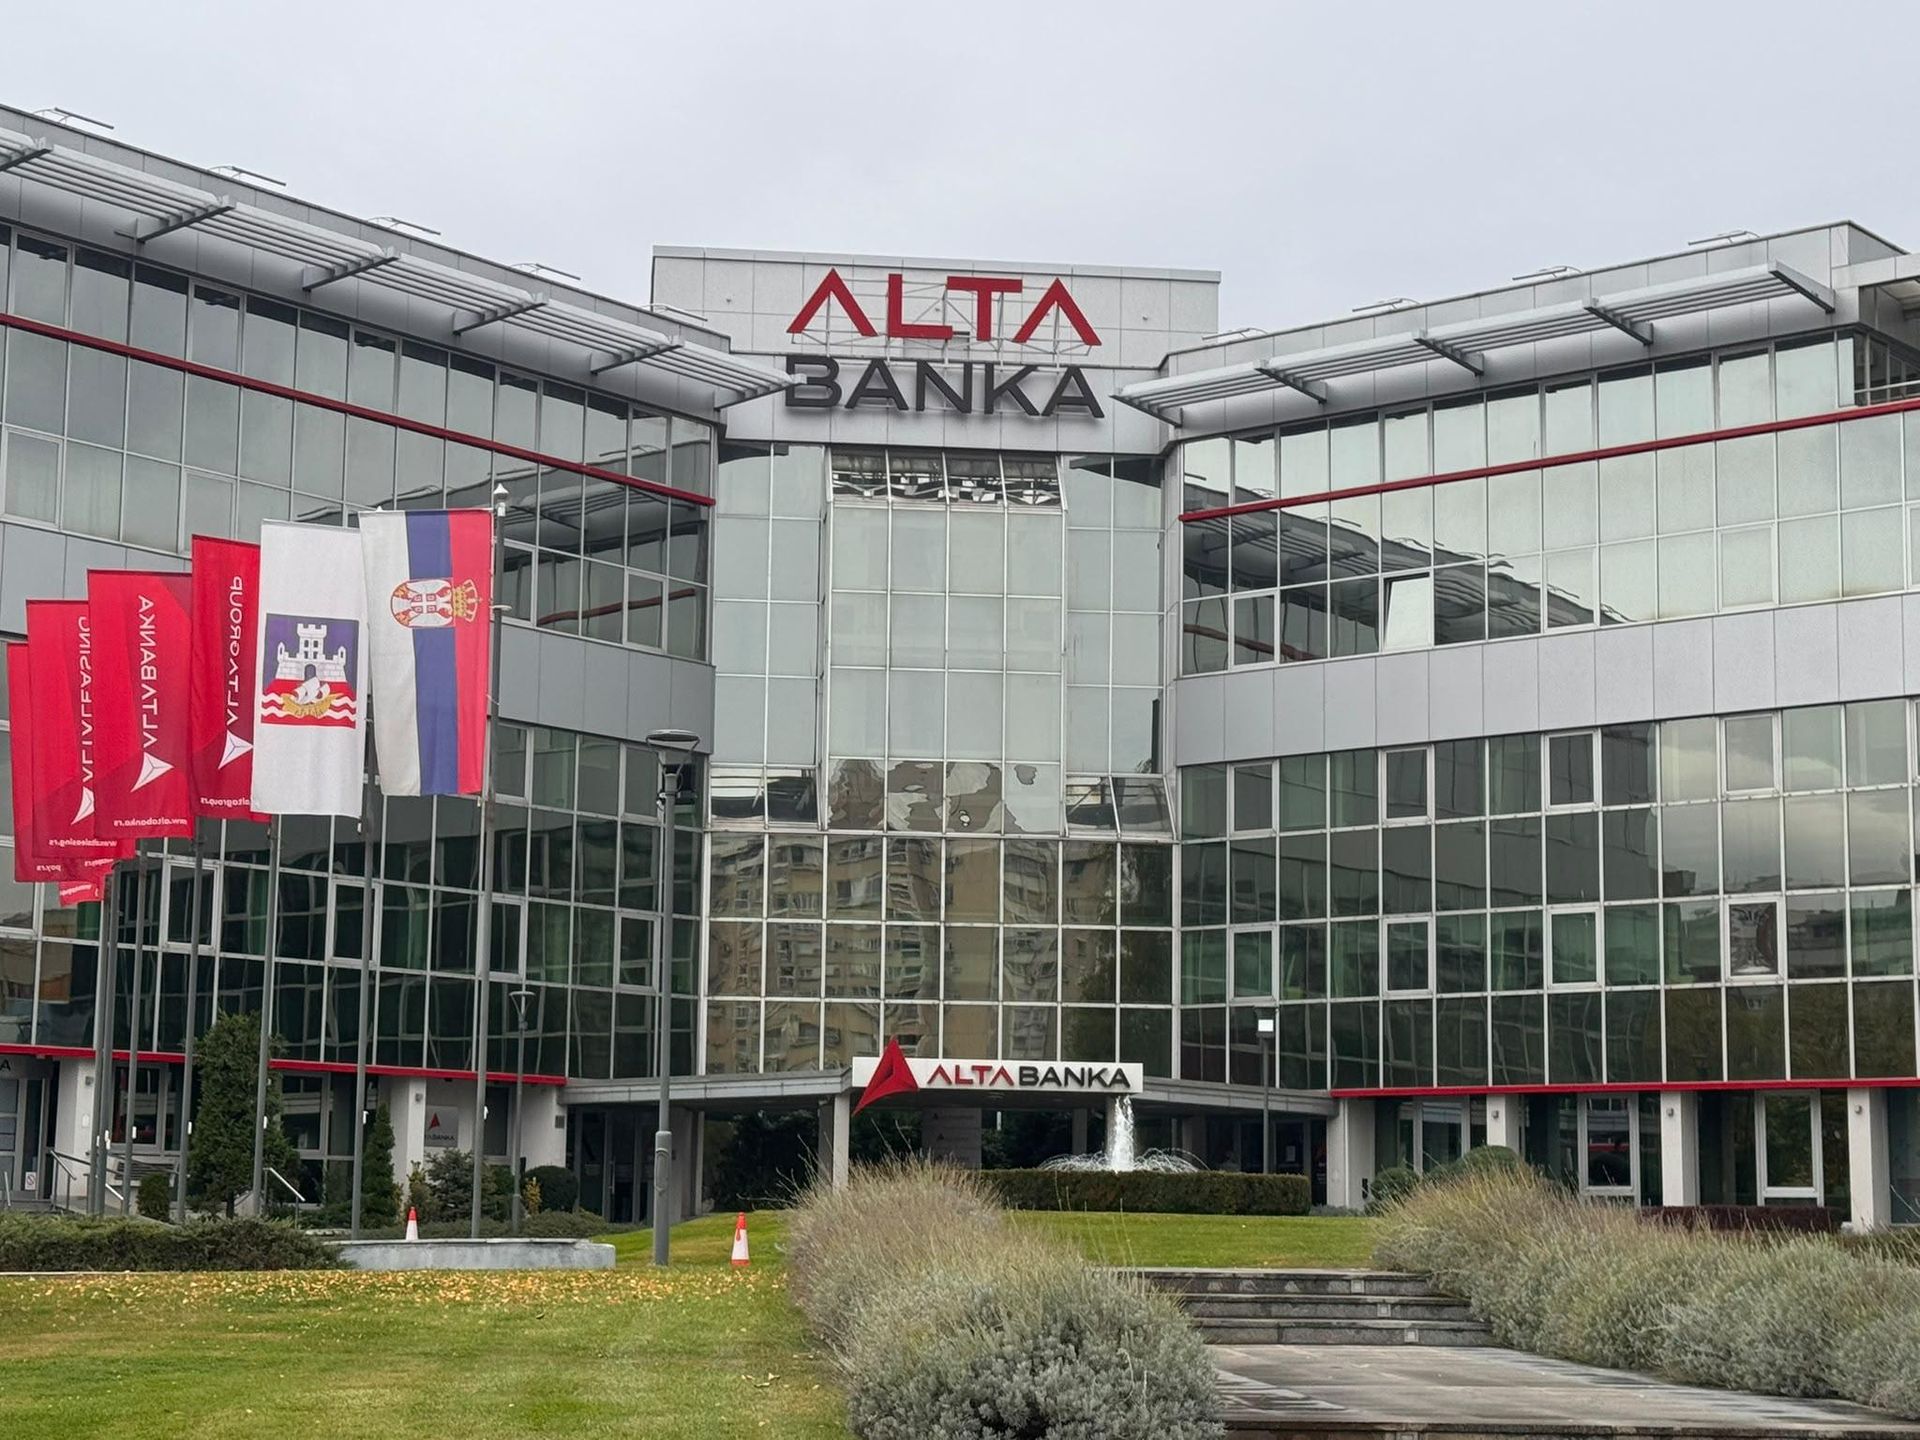
Случај одузимања дозволе Алта банци: Шта то значи за грађане и привреду
Случај одузимања дозволе Алта банци: Шта то значи за грађане и привреду
Sputnik Србија
Одузимање дозволе за рад Алта банци од стране Народне банке Србије отворило је питање шта се дешава са новцем на рачунима. 31.10.2026, Sputnik Србија
2026-10-31T12:15+0100
2026-10-31T12:15+0100
2026-10-31T14:29+0100
економија
србија
србија – економија
економија
банке и берза
https://cdn1.img.sputnikportal.rs/img/07ea/0a/1f/1205144659_0:192:2048:1344_1920x0_80_0_0_85be4e4a68ffd414fe3628dcda5d0637.jpg
Док су депозити физичких лица, предузетника, микро, малих и средњих предузећа законски осигурани до износа од 50.000 евра, Агенција за осигурање депозита исплату ће започети најкасније седам радних дана од доношења судског решења о отварању стечаја.НБС се огласила о исплати новца депонентима и истакла да су заштићена права поверилаца и штедиша Алта банке, као и цео финансијски систем.Депозити осигурани до 50.000 евраДепозити су осигурани до 50.000 евра по депоненту у једној банци. Тај лимит важи за збир средстава на рачунима истог депонента, укључујући припадајућу уговорену камату, а не за сваки рачун појединачно.То значи да се, на пример, новац на текућем рачуну и штедња истог грађанина у Алта банци сабирају при утврђивању осигураног износа. Заштита обухвата динарске и девизне депозите, уз законом прописан начин прерачунавања и исплате.Право на заштиту имају физичка лица, предузетници, као и микро, мала и средња правна лица, уз законске изузетке. Депозити великих правних лица и државних органа нису обухваћени овим системом осигурања.Агенција за осигурање депозита саопштила је да ће исплату осигураних износа депонентима Алта банке започети најкасније седам радних дана од доношења решења Привредног суда у Београду о отварању стечајног поступка. Рок се везује за судско решење, што је важно за разумевање датума почетка исплате. Агенција ће најкасније три радна дана по доношењу тог решења објавити обавештење о условима, местима и роковима исплате.Грађани и фирме зато треба да прате званична обавештења Агенције, посебно податке о банци преко које ће се исплата обављати и документацији потребној за остваривање права.Повлачење новцаПрема незваничним информацијама, претходних дана део грађана и предузећа повлачио је средства из Алта банке и пребацивао их на рачуне у другим банкама, преноси “Блиц бизнис”.Важно је разликовати подизање готовине од преноса новца између банака. Када клијент средства пребаци на рачун у другој банци у Србији, тај новац остаје у домаћем банкарском систему. Ипак, за банку из које средства одлазе такви трансфери представљају притисак на расположиви новац.Ликвидност, најједноставније речено, представља способност банке да на време извршава доспеле обавезе. Банка може имати значајну имовину, а да истовремено нема довољно одмах расположивих средстава да одговори на захтеве клијената. То се, измешу осталог, и десило у овом случају.Колико Алта банка има имовинеБанка располаже значајном билансном имовином. За депоненте чија укупна средства прелазе 50.000 евра, део изнад осигураног лимита потражује се кроз стечајни поступак. Тај део није аутоматски изгубљен. Када се новац наплаћује из стечајне масе, узимају се у обзир сва средстава.Алта банка има неколико делатности и повезаних привредних субјеката (Алта банка Битола, Алта Голд, Алта Леасинг, Алта пасс, АБЛ Солвент, Енна фруит, Алта голд и друге). Даље, хрватска фирма "Фортенова група“ продала је Идеа маркете фирми "АЛТА Ретал“ овог лета. Према последњим унетим подацима из јавних финансијских извештаја Народне банке Србије за 2026. годину, укупна билансна актива Алта банке а.д. Београд износила је око 214,93 милијарде динара (што је близу 1,65 милијарди евра).Алта банка је у 2025. години остварила нето добит од око 1,37 милијарди динара (око 11,6 милиона евра), што је благи пад у односу на 2024. годину када је износио 1,60 милијарди динара (око 12,1 милиона евра).Према финансијским показатељима за 2025. годину, укупна актива Алта банке износила је 1,6 милијарди евра (око 194 милијарде динара). То је скок од скоро 60% само током 2025. године.Нето приход од камата износио је око 3,2 милијарде динара. Нето приход од накнада и провизија је достигао, такође, око 3,2 милијарде динара.Колико је банка имала кредитаСептембарски биланс показује да су кредити и потраживања од комитената износили око 111,5 милијарди динара, односно приближно 48 одсто укупне активе. Готовина и средства код централне банке износили су око 88,3 милијарде динара.То значи да укупна имовина банке није била пласирана само у кредите.Шта ово може да значи за пословање фирмиЗа предузећа која су преко Алта банке обављала свакодневна плаћања, непосредни проблем може бити привремена недоступност средстава потребних за зараде, добављаче и друге обавезе.Чак и када фирма има право на осигурану исплату, чекање може отежати управљање новчаним токовима. Код великих предузећа, чији депозити нису обухваћени осигурањем, као и код износа изнад заштићеног лимита, значај наплате кроз стечај још је већи.Зашто је НБС морала да реагујеНадзор над банкама и поступање када су угрожени интереси депонената део су законске одговорности Народне банке Србије.Према образложењу НБС, након контрола којима је циљ био повећање ликвидности утврђено је погоршање финансијског стања и могућност његовог даљег погоршања. Централна банка наводи да су се тиме стекли законски услови за одузимање дозволе и да је одлуку донела ради заштите депонената и стабилности финансијског система.У околностима које је сама утврдила, НБС је имала обавезу да предузме мере из своје надлежности.Погледајте и:
https://sputnikportal.rs/20261031/narodna-banka-srbije-oduzela-dozvolu-za-rad-alta-banci-1205131650.html
србија
Sputnik Србија
feedback.rs@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
2026
Sputnik Србија
feedback.rs@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
Вести
sr_RS
Sputnik Србија
feedback.rs@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
Sputnik Србија
feedback.rs@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
србија, србија – економија, економија, банке и берза
србија, србија – економија, економија, банке и берза
Случај одузимања дозволе Алта банци: Шта то значи за грађане и привреду
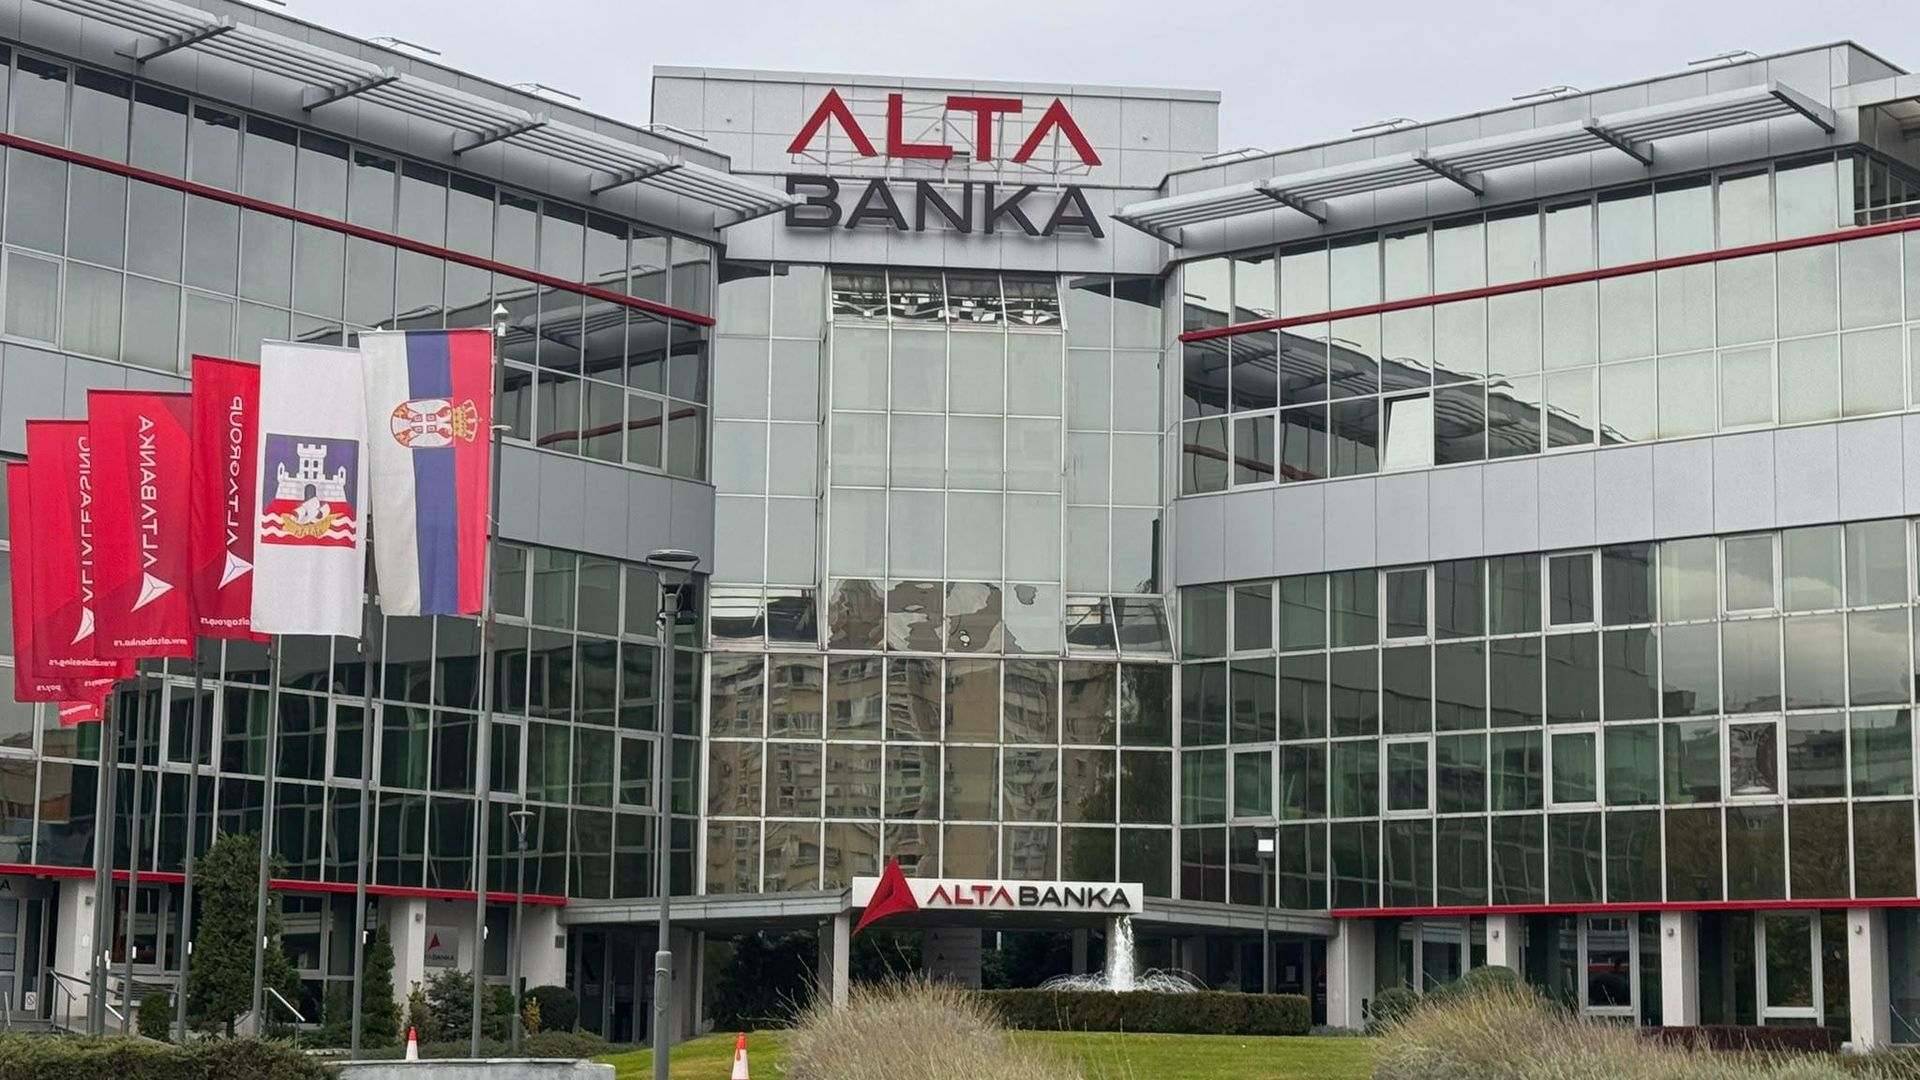
12:15 31.10.2026 (Освежено: 14:29 31.10.2026) Одузимање дозволе за рад Алта банци од стране Народне банке Србије отворило је питање шта се дешава са новцем на рачунима.
Док су депозити физичких лица, предузетника, микро, малих и средњих предузећа законски осигурани до износа од 50.000 евра, Агенција за осигурање депозита исплату ће започети најкасније седам радних дана од доношења судског решења о отварању стечаја.
НБС се огласила о исплати новца депонентима и истакла да су заштићена права поверилаца и штедиша Алта банке, као и цео финансијски систем.
Депозити осигурани до 50.000 евра
Депозити су осигурани до 50.000 евра по депоненту у једној банци. Тај лимит важи за збир средстава на рачунима истог депонента, укључујући припадајућу уговорену камату, а не за сваки рачун појединачно.
То значи да се, на пример, новац на текућем рачуну и штедња истог грађанина у Алта банци сабирају при утврђивању осигураног износа. Заштита обухвата динарске и девизне депозите, уз законом прописан начин прерачунавања и исплате.
Право на заштиту имају физичка лица, предузетници, као и микро, мала и средња правна лица, уз законске изузетке. Депозити великих правних лица и државних органа нису обухваћени овим системом осигурања.
Агенција за осигурање депозита саопштила је да ће исплату осигураних износа депонентима Алта банке започети најкасније седам радних дана од доношења решења Привредног суда у Београду о отварању стечајног поступка. Рок се везује за судско решење, што је важно за разумевање датума почетка исплате. Агенција ће најкасније три радна дана по доношењу тог решења објавити обавештење о условима, местима и роковима исплате.
Грађани и фирме зато треба да прате званична обавештења Агенције, посебно податке о банци преко које ће се исплата обављати и документацији потребној за остваривање права.
Према незваничним информацијама, претходних дана део грађана и предузећа повлачио је средства из Алта банке и пребацивао их на рачуне у другим банкама,
преноси “Блиц бизнис”.
Важно је разликовати подизање готовине од преноса новца између банака. Када клијент средства пребаци на рачун у другој банци у Србији, тај новац остаје у домаћем банкарском систему. Ипак, за банку из које средства одлазе такви трансфери представљају притисак на расположиви новац.
Ликвидност, најједноставније речено, представља способност банке да на време извршава доспеле обавезе. Банка може имати значајну имовину, а да истовремено нема довољно одмах расположивих средстава да одговори на захтеве клијената. То се, измешу осталог, и десило у овом случају.
Колико Алта банка има имовине
Банка располаже значајном билансном имовином. За депоненте чија укупна средства прелазе 50.000 евра, део изнад осигураног лимита потражује се кроз стечајни поступак. Тај део није аутоматски изгубљен. Када се новац наплаћује из стечајне масе, узимају се у обзир сва средстава.
Алта банка има неколико делатности и повезаних привредних субјеката (Алта банка Битола, Алта Голд, Алта Леасинг, Алта пасс, АБЛ Солвент, Енна фруит, Алта голд и друге). Даље, хрватска фирма "Фортенова група“ продала је Идеа маркете фирми "АЛТА Ретал“ овог лета. Према последњим унетим подацима из јавних финансијских извештаја Народне банке Србије за 2026. годину, укупна билансна актива Алта банке а.д. Београд износила је око 214,93 милијарде динара (што је близу 1,65 милијарди евра).
Алта банка је у 2025. години остварила нето добит од око 1,37 милијарди динара (око 11,6 милиона евра), што је благи пад у односу на 2024. годину када је износио 1,60 милијарди динара (око 12,1 милиона евра).
Према финансијским показатељима за 2025. годину, укупна актива Алта банке износила је 1,6 милијарди евра (око 194 милијарде динара). То је скок од скоро 60% само током 2025. године.
Нето приход од камата износио је око 3,2 милијарде динара. Нето приход од накнада и провизија је достигао, такође, око 3,2 милијарде динара.
Колико је банка имала кредита
Септембарски биланс показује да су кредити и потраживања од комитената износили око 111,5 милијарди динара, односно приближно 48 одсто укупне активе. Готовина и средства код централне банке износили су око 88,3 милијарде динара.
То значи да укупна имовина банке није била пласирана само у кредите.
Шта ово може да значи за пословање фирми
За предузећа која су преко Алта банке обављала свакодневна плаћања, непосредни проблем може бити привремена недоступност средстава потребних за зараде, добављаче и друге обавезе.
Чак и када фирма има право на осигурану исплату, чекање може отежати управљање новчаним токовима. Код великих предузећа, чији депозити нису обухваћени осигурањем, као и код износа изнад заштићеног лимита, значај наплате кроз стечај још је већи.
Зашто је НБС морала да реагује
Надзор над банкама и поступање када су угрожени интереси депонената део су законске одговорности Народне банке Србије.
Према образложењу НБС, након контрола којима је циљ био повећање ликвидности утврђено је погоршање финансијског стања и могућност његовог даљег погоршања. Централна банка наводи да су се тиме стекли законски услови за одузимање дозволе и да је одлуку донела ради заштите депонената и стабилности финансијског система.
У околностима које је сама утврдила, НБС је имала обавезу да предузме мере из своје надлежности.